Domain wiener-klassik.de kaufen?
Wir ziehen mit dem Projekt
wiener-klassik.de um.
Sind Sie am Kauf der Domain
wiener-klassik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wiener-klassik.de kaufen?
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
Was sind Aktivierungspflichtige Anschaffungsnebenkosten?
Was sind Aktivierungspflichtige Anschaffungsnebenkosten? Diese Kosten sind Ausgaben, die im Zusammenhang mit der Anschaffung eines Vermögensgegenstandes entstehen und die direkt dem Wert des Gegenstandes zugeordnet werden können. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation oder Inbetriebnahme des Gegenstandes. Diese Kosten müssen gemäß den handelsrechtlichen Vorschriften aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben werden. Sie erhöhen somit den Anschaffungswert des Vermögensgegenstandes und wirken sich auf die Bilanzierung des Unternehmens aus. **


Ähnliche Suchbegriffe für Anschaffungsnebenkosten
Top-Angebote
Produkte zum Begriff Anschaffungsnebenkosten:
-
Bruhn, Siglind: Ravels Orchester- und KammermusikRavels Orchester- und Kammermusik , Das vorliegende Buch, Band III einer Buchtrilogie zum Schaffen von Maurice Ravel (1875-1937), widmet sich der detaillierten Darstellung und Interpretation seiner Orchester- und Kammermusik. Das erste Kapitel präsentiert zwei literarisch inspirierte Werke (die Ouvertüre Shéhérazade und die Ballettmusik Daphnis et Chloé), das zweite die drei sinfonischen Kompositionen mit Bezug zum Tanz (Rapsodie espagnole, die choreographische Dichtung La Valse und den berühmten Boléro), das dritte die Kammermusik für größere Besetzungen (Streichquartett, Introduction et Allegro für Harfe mit Begleitung, Klaviertrio), und das vierte die späten Duos mit Violine (Sonate für Violine und Violoncello, Tzigane, Violinsonate Nr. 2). Der Epilog streift drei Sonderformen des ravelschen Instrumentalschaffens: die einsätzige und erst posthum veröffentlichte Violinsonate Nr. 1, die Hommage an den verehrten Lehrer (Berceuse sur le nom de Fauré) sowie "Fanfare?, Ravels Beitrag zur Gemeinschaftskomposition L'éventail de Jeanne. Ca. 200 Notenbeispiele und zahlreiche teils farbige Abbildungen illustrieren die Kapitel. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 20221101, Produktform: Kartoniert, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 249, Abbildungen: ca. 200, Keyword: Bela Bártok; Blues-Adaptation; Franz Liszt; George Gershwin; Jelly d'Arányi; Leonide Fokine; Sergej Diaghilew; Vaslav Nijinsky; Zoltán Kodály, Fachschema: Komponist~Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte, Fachkategorie: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 208, Breite: 148, Höhe: 16, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Georg von Albrecht- Gesamtausgabe, Band 4: Kammermusik für Streicher und Klavier -Georg Von Albrecht- Gesamtausgabe, Band 4: Kammermusik Für Streicher Und Klavier Von, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-8204-9562-1, Musik72,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
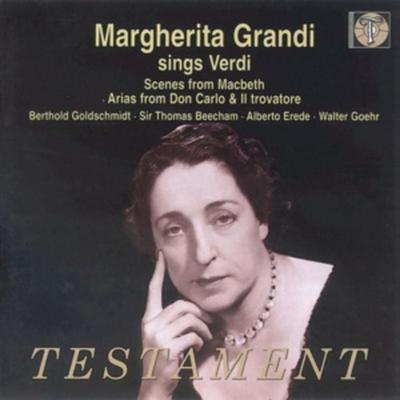
Grandi/Verschiedene Dirigenten & Orchester: Szenen Aus Macbe - Grandi,Verschiedene Dirigenten & Orchester, CDGrandi/verschiedene Dirigenten & Orchester: Szenen Aus Macbe Von Grandi,verschiedene Dirigenten & Orchester, Note 1 Music Gmbh, Cd, Musik17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **
-
Welche Komponisten gehören zur Wiener Klassik?
Welche Komponisten gehören zur Wiener Klassik? Die Wiener Klassik ist eine musikalische Ära, die hauptsächlich in der Zeit von etwa 1750 bis 1820 in Wien stattfand. Zu den bedeutendsten Komponisten dieser Epoche gehören Ludwig van Beethoven, Wolfgang Amadeus Mozart, Joseph Haydn und Franz Schubert. Diese Komponisten prägten die Musiklandschaft ihrer Zeit maßgeblich und schufen Werke, die bis heute als Meisterwerke der klassischen Musik gelten. Ihre Musik zeichnet sich durch klare Strukturen, melodische Einfachheit und Ausdruckskraft aus. **
-
Was sind Anschaffungsnebenkosten für Gebäude?
Anschaffungsnebenkosten für Gebäude sind zusätzliche Kosten, die neben dem reinen Kaufpreis für das Gebäude anfallen. Dazu gehören beispielsweise Notarkosten, Grundbuchgebühren, Maklerprovisionen und Grunderwerbsteuer. Diese Kosten können je nach Region und Art des Gebäudes variieren. Es ist wichtig, diese Anschaffungsnebenkosten bei der Kalkulation des Gesamtbudgets für den Gebäudekauf zu berücksichtigen, da sie einen erheblichen finanziellen Einfluss haben können. Insgesamt können die Anschaffungsnebenkosten bis zu 10-15% des Kaufpreises eines Gebäudes ausmachen. **
-
Was versteht man unter Anschaffungsnebenkosten?
Was versteht man unter Anschaffungsnebenkosten? Anschaffungsnebenkosten sind zusätzliche Kosten, die neben dem eigentlichen Anschaffungspreis eines Gegenstandes anfallen. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation, Transport oder Zollgebühren. Diese Kosten sind wichtig, um den Gesamtaufwand für den Erwerb eines Gegenstandes korrekt zu erfassen und in die Kalkulation mit einzubeziehen. Anschaffungsnebenkosten können je nach Art des Gegenstandes und der Lieferbedingungen variieren und sollten daher bei der Budgetplanung berücksichtigt werden. **


Was zählt zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle zusätzlichen Kosten, die neben dem reinen Kaufpreis für ein Produkt oder eine Dienstleistung anfallen. Dazu gehören beispielsweise die Kosten für die Lieferung und den Transport, eventuelle Zollgebühren, Montage- oder Installationskosten sowie Kosten für Schulungen oder Einweisungen. Auch Kosten für die Inbetriebnahme, Wartung oder Reparatur können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Kalkulation eines Projekts oder einer Anschaffung mit einzubeziehen, um ein realistisches Budget zu erstellen und unerwartete Ausgaben zu vermeiden. **
Warum sind Anschaffungsnebenkosten zu aktivieren?
Anschaffungsnebenkosten müssen aktiviert werden, da sie einen direkten Bezug zur Anschaffung eines Vermögensgegenstandes haben. Diese Kosten tragen dazu bei, den Vermögensgegenstand in einen betriebsbereiten Zustand zu versetzen und seine Nutzung zu ermöglichen. Durch die Aktivierung der Anschaffungsnebenkosten wird der tatsächliche Anschaffungswert des Vermögensgegenstandes korrekt erfasst. Dies führt zu einer genaueren Abbildung des Unternehmensvermögens in der Bilanz und ermöglicht eine realistische Bewertung der Vermögensgegenstände. Letztendlich trägt die Aktivierung der Anschaffungsnebenkosten zu einer korrekten Darstellung der finanziellen Situation des Unternehmens bei. **
Top-Angebote
Produkte zum Begriff Anschaffungsnebenkosten:
-
Bruhn, Siglind: Ravels Orchester- und KammermusikRavels Orchester- und Kammermusik , Das vorliegende Buch, Band III einer Buchtrilogie zum Schaffen von Maurice Ravel (1875-1937), widmet sich der detaillierten Darstellung und Interpretation seiner Orchester- und Kammermusik. Das erste Kapitel präsentiert zwei literarisch inspirierte Werke (die Ouvertüre Shéhérazade und die Ballettmusik Daphnis et Chloé), das zweite die drei sinfonischen Kompositionen mit Bezug zum Tanz (Rapsodie espagnole, die choreographische Dichtung La Valse und den berühmten Boléro), das dritte die Kammermusik für größere Besetzungen (Streichquartett, Introduction et Allegro für Harfe mit Begleitung, Klaviertrio), und das vierte die späten Duos mit Violine (Sonate für Violine und Violoncello, Tzigane, Violinsonate Nr. 2). Der Epilog streift drei Sonderformen des ravelschen Instrumentalschaffens: die einsätzige und erst posthum veröffentlichte Violinsonate Nr. 1, die Hommage an den verehrten Lehrer (Berceuse sur le nom de Fauré) sowie "Fanfare?, Ravels Beitrag zur Gemeinschaftskomposition L'éventail de Jeanne. Ca. 200 Notenbeispiele und zahlreiche teils farbige Abbildungen illustrieren die Kapitel. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 20221101, Produktform: Kartoniert, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 249, Abbildungen: ca. 200, Keyword: Bela Bártok; Blues-Adaptation; Franz Liszt; George Gershwin; Jelly d'Arányi; Leonide Fokine; Sergej Diaghilew; Vaslav Nijinsky; Zoltán Kodály, Fachschema: Komponist~Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte, Fachkategorie: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 208, Breite: 148, Höhe: 16, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
-
Was sind Aktivierungspflichtige Anschaffungsnebenkosten?
Was sind Aktivierungspflichtige Anschaffungsnebenkosten? Diese Kosten sind Ausgaben, die im Zusammenhang mit der Anschaffung eines Vermögensgegenstandes entstehen und die direkt dem Wert des Gegenstandes zugeordnet werden können. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation oder Inbetriebnahme des Gegenstandes. Diese Kosten müssen gemäß den handelsrechtlichen Vorschriften aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben werden. Sie erhöhen somit den Anschaffungswert des Vermögensgegenstandes und wirken sich auf die Bilanzierung des Unternehmens aus. **
-
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **
-
Welche Komponisten gehören zur Wiener Klassik?
Welche Komponisten gehören zur Wiener Klassik? Die Wiener Klassik ist eine musikalische Ära, die hauptsächlich in der Zeit von etwa 1750 bis 1820 in Wien stattfand. Zu den bedeutendsten Komponisten dieser Epoche gehören Ludwig van Beethoven, Wolfgang Amadeus Mozart, Joseph Haydn und Franz Schubert. Diese Komponisten prägten die Musiklandschaft ihrer Zeit maßgeblich und schufen Werke, die bis heute als Meisterwerke der klassischen Musik gelten. Ihre Musik zeichnet sich durch klare Strukturen, melodische Einfachheit und Ausdruckskraft aus. **
Ähnliche Suchbegriffe für Anschaffungsnebenkosten
-
Georg von Albrecht- Gesamtausgabe, Band 4: Kammermusik für Streicher und Klavier -Georg Von Albrecht- Gesamtausgabe, Band 4: Kammermusik Für Streicher Und Klavier Von, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-8204-9562-1, Musik72,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grandi/Verschiedene Dirigenten & Orchester: Szenen Aus Macbe - Grandi,Verschiedene Dirigenten & Orchester, CDGrandi/verschiedene Dirigenten & Orchester: Szenen Aus Macbe Von Grandi,verschiedene Dirigenten & Orchester, Note 1 Music Gmbh, Cd, Musik17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Anschaffungsnebenkosten für Gebäude?
Anschaffungsnebenkosten für Gebäude sind zusätzliche Kosten, die neben dem reinen Kaufpreis für das Gebäude anfallen. Dazu gehören beispielsweise Notarkosten, Grundbuchgebühren, Maklerprovisionen und Grunderwerbsteuer. Diese Kosten können je nach Region und Art des Gebäudes variieren. Es ist wichtig, diese Anschaffungsnebenkosten bei der Kalkulation des Gesamtbudgets für den Gebäudekauf zu berücksichtigen, da sie einen erheblichen finanziellen Einfluss haben können. Insgesamt können die Anschaffungsnebenkosten bis zu 10-15% des Kaufpreises eines Gebäudes ausmachen. **
-
Was versteht man unter Anschaffungsnebenkosten?
Was versteht man unter Anschaffungsnebenkosten? Anschaffungsnebenkosten sind zusätzliche Kosten, die neben dem eigentlichen Anschaffungspreis eines Gegenstandes anfallen. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation, Transport oder Zollgebühren. Diese Kosten sind wichtig, um den Gesamtaufwand für den Erwerb eines Gegenstandes korrekt zu erfassen und in die Kalkulation mit einzubeziehen. Anschaffungsnebenkosten können je nach Art des Gegenstandes und der Lieferbedingungen variieren und sollten daher bei der Budgetplanung berücksichtigt werden. **
-
Was zählt zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle zusätzlichen Kosten, die neben dem reinen Kaufpreis für ein Produkt oder eine Dienstleistung anfallen. Dazu gehören beispielsweise die Kosten für die Lieferung und den Transport, eventuelle Zollgebühren, Montage- oder Installationskosten sowie Kosten für Schulungen oder Einweisungen. Auch Kosten für die Inbetriebnahme, Wartung oder Reparatur können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Kalkulation eines Projekts oder einer Anschaffung mit einzubeziehen, um ein realistisches Budget zu erstellen und unerwartete Ausgaben zu vermeiden. **
-
Warum sind Anschaffungsnebenkosten zu aktivieren?
Anschaffungsnebenkosten müssen aktiviert werden, da sie einen direkten Bezug zur Anschaffung eines Vermögensgegenstandes haben. Diese Kosten tragen dazu bei, den Vermögensgegenstand in einen betriebsbereiten Zustand zu versetzen und seine Nutzung zu ermöglichen. Durch die Aktivierung der Anschaffungsnebenkosten wird der tatsächliche Anschaffungswert des Vermögensgegenstandes korrekt erfasst. Dies führt zu einer genaueren Abbildung des Unternehmensvermögens in der Bilanz und ermöglicht eine realistische Bewertung der Vermögensgegenstände. Letztendlich trägt die Aktivierung der Anschaffungsnebenkosten zu einer korrekten Darstellung der finanziellen Situation des Unternehmens bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.